Kfz-Versicherung: Richtig entscheiden, Geld sparen

Neben der obligatorischen Haftpflichtversicherung gibt es eine Vielzahl von optionalen Versicherungen und Zusatzleistungen. Welche Sie wirklich brauchen ...
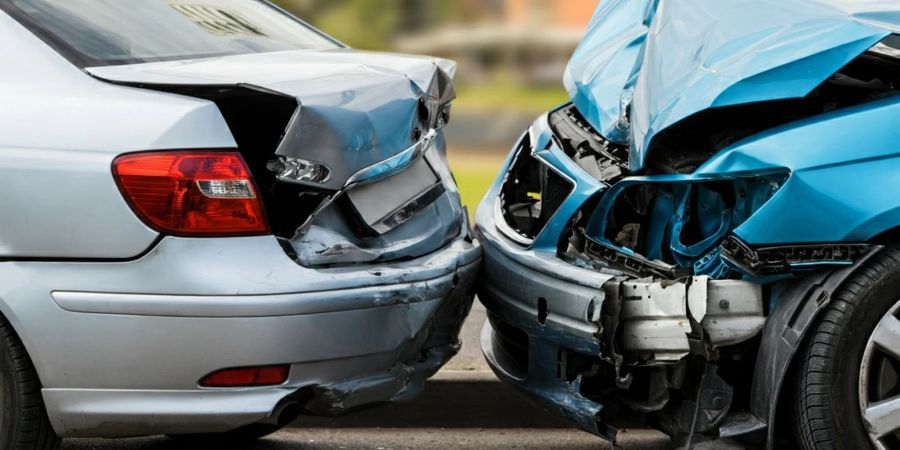
Mit einer der höchsten Autodichten in Europa ist es daher nicht verwunderlich, dass das Thema Kfz-Versicherung eine grosse Rolle spielt. Neben der obligatorischen Haftpflichtversicherung gibt es eine Vielzahl von optionalen Versicherungen und Zusatzleistungen, die den individuellen Bedürfnissen angepasst werden können.
Obligatorische Kfz-Versicherung in der Schweiz
Die Grundlage jeder Kfz-Versicherung in der Schweiz bildet die Haftpflichtversicherung. Diese ist gesetzlich vorgeschrieben und für die Zulassung eines Fahrzeugs unerlässlich.
Ohne den Nachweis einer gültigen Haftpflichtversicherung wird das Strassenverkehrsamt kein Fahrzeug zulassen. Die Haftpflichtversicherung deckt Schäden ab, die Sie mit Ihrem Fahrzeug anderen Personen oder Sachen zufügen.
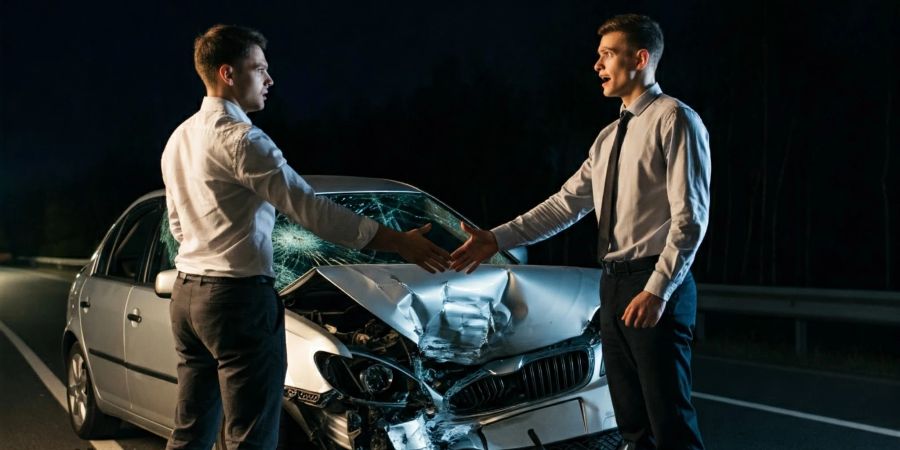
Dabei ist es unerheblich, wer zum Zeitpunkt des Unfalls am Steuer sass, denn versichert ist das Fahrzeug selbst, nicht der Fahrer. Die gesetzlich vorgeschriebene Mindestdeckungssumme beträgt 5 Millionen Franken für Sach- und Personenschäden. Viele Versicherungsgesellschaften bieten jedoch Tarife mit deutlich höheren Deckungssummen an, die bis zu 100 Millionen Franken betragen können.
Allgemeinen Versicherungsbedingungen
Es ist wichtig, die Allgemeinen Versicherungsbedingungen (AVB) der verschiedenen Anbieter genau zu vergleichen. Die Leistungen können im Detail unterschiedlich ausgestaltet sein.
Achten Sie dabei besonders auf die Definition von «Grobfahrlässigkeit», da die Versicherungen in diesem Fall die Leistungen kürzen oder sogar verweigern können. Ein weiterer wichtiger Faktor bei der Prämienberechnung ist der «häufigste Lenker».
Dieser hat massgeblichen Einfluss auf die Höhe der Prämie. Je nach Versicherungsgesellschaft kann ein Wechsel des häufigsten Lenkers zu einer Anpassung der Prämie führen.
Optionale Kfz-Versicherungen – Teilkasko
Neben der obligatorischen Haftpflichtversicherung können Sie Ihren Versicherungsschutz durch freiwillige Kaskoversicherungen erweitern. Es gibt zwei Arten von Kaskoversicherungen: Teilkasko und Vollkasko.
Teilkasko: Die Teilkaskoversicherung deckt Schäden am eigenen Fahrzeug ab, die nicht durch eine Kollision mit einem anderen Fahrzeug verursacht wurden. Dazu gehören beispielsweise Schäden durch:
- Feuer und Elementarschäden wie Hagel, Sturm, Überschwemmung, Lawinen, Steinschlag, Schneedruck und herabfallende Äste
- Diebstahl, Einbruchdiebstahl und Car-Hacking (z.B. Missbrauch des Keyless-Systems)
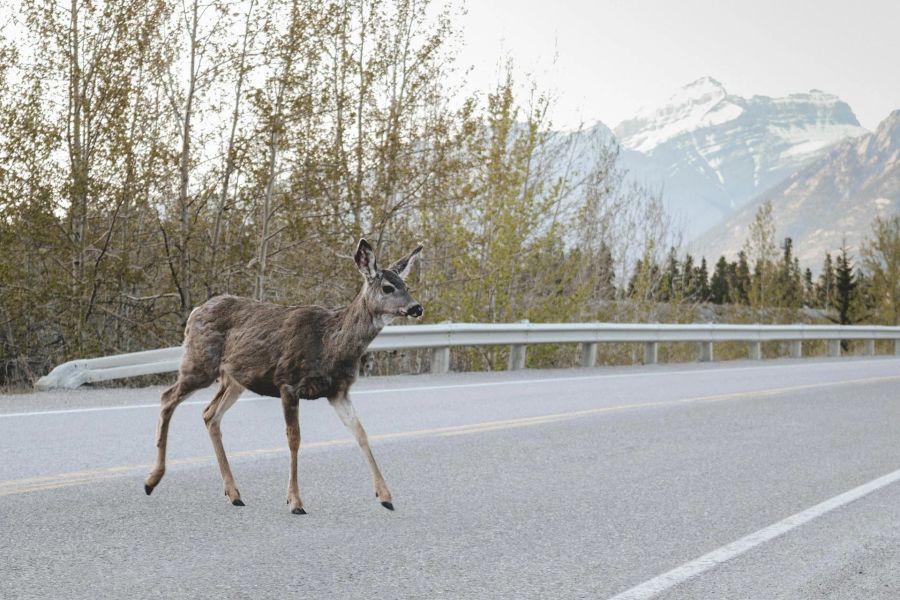
- Kollision mit Tieren (z.B. Wildunfälle)
- Glasbruch an Front-, Heck- und Seitenscheiben
- Schäden durch Marder oder andere Nagetiere
- Vandalismus, z.B. Abbrechen von Antennen oder Seitenspiegeln
Optionale Kfz-Versicherungen – Vollkasko
Die Vollkasko bietet den umfassendsten Schutz für Ihr Fahrzeug. Sie beinhaltet alle Leistungen der Teilkasko und deckt zusätzlich Schäden am eigenen Fahrzeug ab, die durch eine Kollision verursacht wurden.
Dies gilt auch für selbstverschuldete Unfälle. Ob eine Teil- oder Vollkasko sinnvoll ist, hängt von verschiedenen Faktoren ab, wie dem Alter und Wert des Fahrzeugs sowie Ihrer individuellen Risikobereitschaft.
Für ältere Fahrzeuge mit geringem Wiederbeschaffungswert ist eine Teilkasko in der Regel ausreichend, während für neuere oder teurere Fahrzeuge eine Vollkasko empfehlenswert sein kann.
Zusätzliche Versicherungsoptionen
Um Ihren Versicherungsschutz optimal an Ihre Bedürfnisse anzupassen, können Sie verschiedene Zusatzdeckungen abschliessen. Zu den gängigsten Optionen gehören:
Bonusschutz: Mit dem Bonusschutz verhindern Sie einen Prämienanstieg nach einem Schadenfall. Je nach Versicherungsgesellschaft können Sie einen oder in seltenen Fällen sogar zwei Schäden pro Jahr melden, ohne dass sich Ihre Prämie im Folgejahr erhöht.
Parkschaden: Die Parkschadenversicherung deckt Schäden an Ihrem parkierten Fahrzeug ab, die von einem unbekannten Dritten verursacht wurden. Voraussetzung ist in der Regel, dass sich das Fahrzeug zum Zeitpunkt des Vertragsabschlusses in einem einwandfreien Zustand befindet.
Grobfahrlässigkeitsschutz: Diese Zusatzdeckung schützt Sie vor den finanziellen Folgen, wenn die Versicherung im Falle eines grobfahrlässig verursachten Unfalls die Leistungen kürzt oder ganz verweigert.
Empfehlenswert: Insassenversicherung
Insassenversicherung: Die Insassenversicherung deckt die finanziellen Folgen von Verletzungen der Fahrzeuginsassen ab, unabhängig davon, wer den Unfall verursacht hat. Da in der Schweiz jedoch die Unfallversicherung obligatorisch ist, ist diese Zusatzdeckung für die meisten Personen redundant.
Assistance: Die Assistance bietet Ihnen im Falle einer Panne oder eines Unfalls umfassende Hilfeleistungen im In- und Ausland. Dazu gehören beispielsweise Pannenhilfe, Abschleppdienst, Organisation der Weiterreise oder die Bereitstellung eines Ersatzfahrzeugs.
Rechtsschutz: Der Rechtsschutz bietet Ihnen rechtliche Unterstützung bei Streitigkeiten im Zusammenhang mit Ihrem Fahrzeug, z.B. bei Problemen mit der Werkstatt oder einem Verkehrsunfall.
Zeitwertzusatz-Versicherung: Bei einem Totalschaden erhalten Sie mit dieser Zusatzversicherung eine Entschädigung, die über den Zeitwert Ihres Fahrzeugs hinausgeht. Dies ist besonders bei Neuwagen sinnvoll, um den Wertverlust in den ersten Jahren abzufedern.
Spartipp 1: Wahl der Versicherung
Die Prämien für Kfz-Versicherungen können je nach Anbieter und den gewählten Leistungen stark variieren. Mit den folgenden Tipps können Sie Ihre Versicherungskosten optimieren:
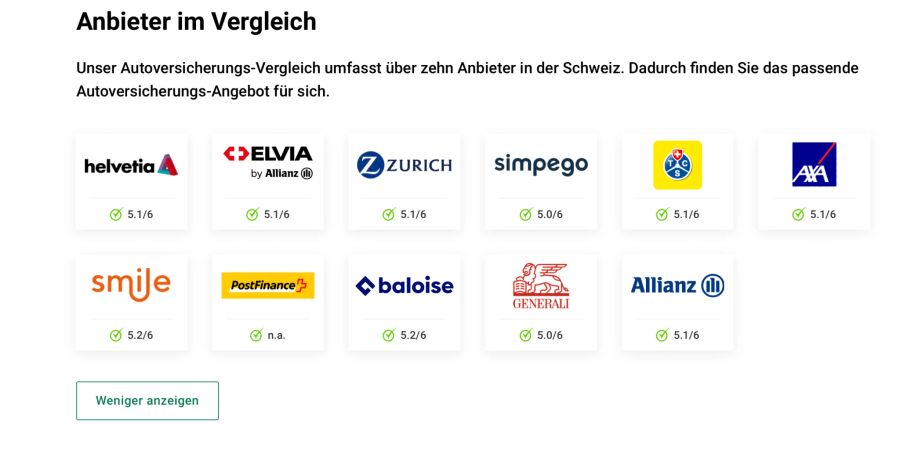
Prämien vergleichen: Nutzen Sie Online-Vergleichsportale wie comparis.ch oder financescout24.ch, um die Prämien verschiedener Anbieter zu vergleichen und die beste Offerte zu finden.
Unnötige Versicherungen weglassen: Überprüfen Sie Ihren Versicherungsschutz und streichen Sie Leistungen, die Sie nicht benötigen. Wenn Sie beispielsweise über eine Hausratversicherung mit «einfachem Diebstahl auswärts» verfügen, können Sie die Zusatzdeckung «Mitgeführte Sachen» in der Kfz-Versicherung weglassen.
Autokauf als Wechselmöglichkeit nutzen: Der Kauf eines neuen Autos ist eine gute Gelegenheit, um die Versicherung zu wechseln und günstigere Angebote zu prüfen. Die ausserordentliche Kündigung der bestehenden Police ist in diesem Fall kostenlos.
Spartipp 2: Prämien beeinflussen
Höheren Selbstbehalt wählen: Je höher der Selbstbehalt, desto tiefer die Prämie. Wägen Sie jedoch sorgfältig ab, ob Sie im Schadenfall den gewählten Selbstbehalt auch tatsächlich bezahlen können.
Fahrzeug sorgfältig auswählen: Kleinere und weniger leistungsstarke Fahrzeuge sind in der Regel günstiger zu versichern.
Fahrkurse besuchen: Einige Versicherer gewähren Rabatte für die Teilnahme an Fahrsicherheitskursen.
Garage bei Reparatur wählen: Wenn Sie Ihr Fahrzeug im Schadenfall in einer Partnerwerkstatt des Versicherers reparieren lassen, können Sie von günstigeren Prämien oder einem reduzierten Selbstbehalt profitieren.
Spartipp 3: Mitgliedschaften und Zahlweise
Mitgliederrabatte nutzen: Automobilclubs und andere Organisationen bieten ihren Mitgliedern oft Rabatte auf Kfz-Versicherungen an.
Zahlweise anpassen: Jährliche oder halbjährliche Zahlungen sind oft günstiger als monatliche Ratenzahlungen.
Online-Angebote nutzen: Der Abschluss einer Versicherung über das Internet ist oft günstiger als über eine Agentur.
Spartipp 4: Rabatte für junge Fahrer
Sparmodelle für Junglenker nutzen: Einige Versicherer bieten spezielle Rabatte für junge Fahrer an, z.B. durch den Einbau eines Crash-Recorders oder Fahrdatenschreibers.
Safe Driver Bonus: Die AXA bietet Junglenkern unter 26 Jahren mit dem «Safe Driver Bonus» einen Rabatt von 15%.
Kein Selbstbehalt: Die Allianz bietet Junglenkern die Möglichkeit, eine Autoversicherung ohne Selbstbehalt abzuschliessen.